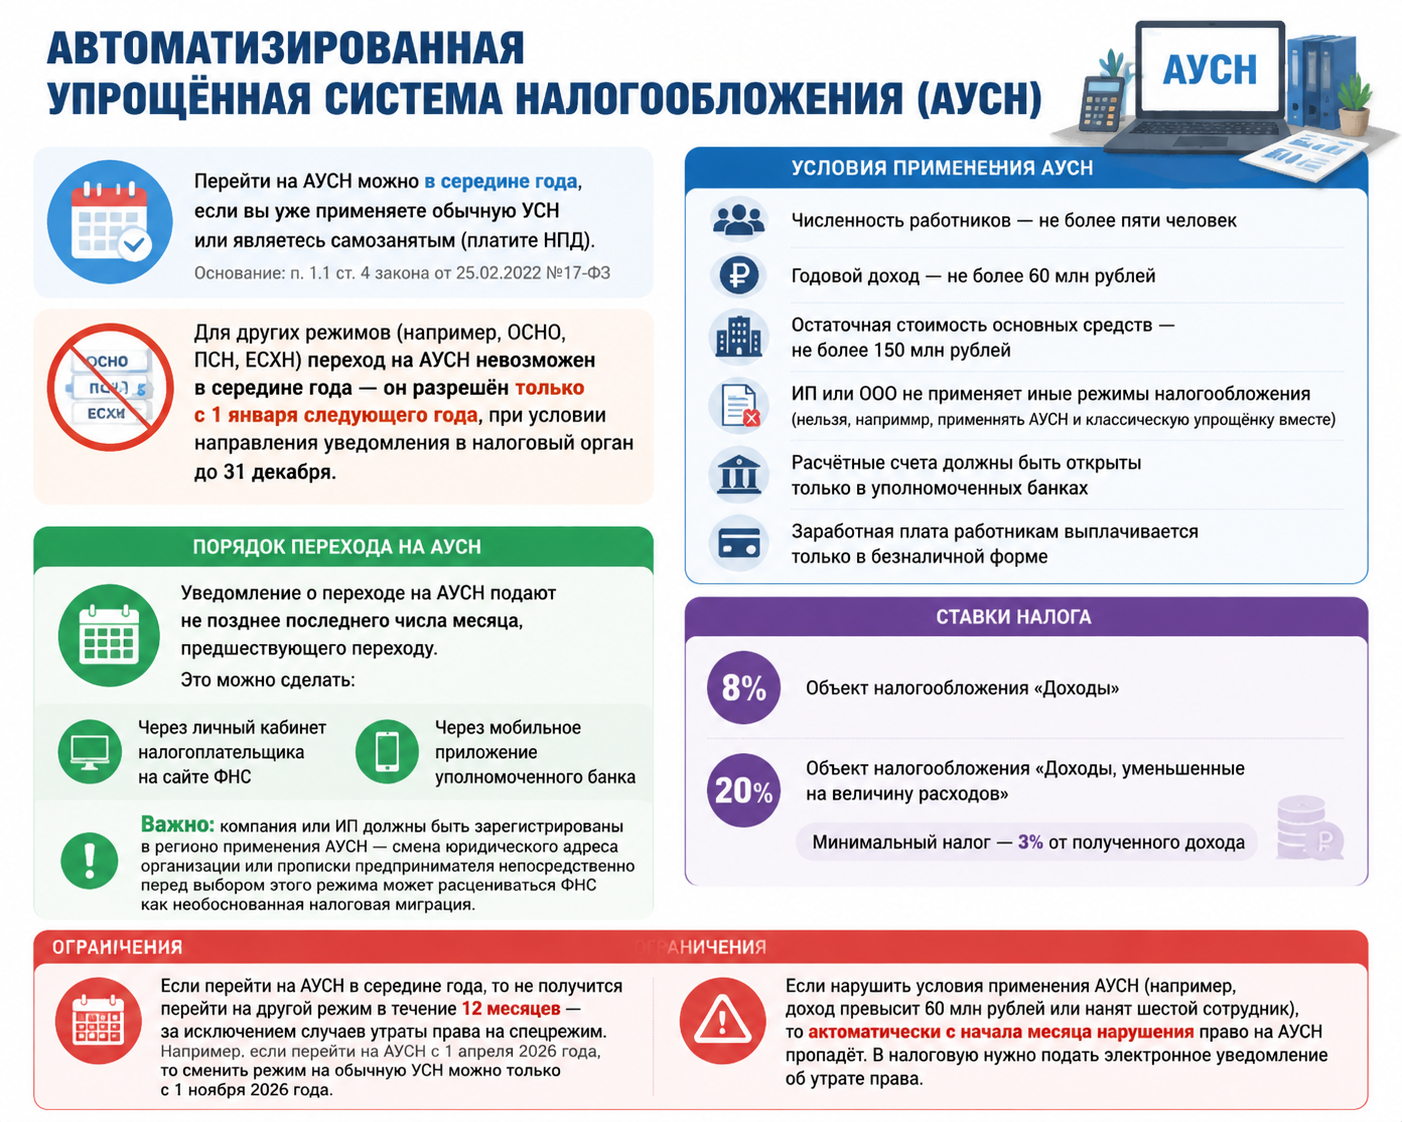
Перейти на автоматизированную упрощённую систему налогообложения (АУСН) можно в середине года — если налогоплательщик уже применяет обычную УСН или является самозанятым (платит НПД). Это следует из п. 1.1 ст. 4 закона от 25.02.2022 №17-ФЗ.
Для других типов режимов (например, ОСНО, ПСН, ЕСХН) переход на АУСН невозможен в середине года — он разрешён только с 1 января следующего года, при условии направления уведомления в налоговый орган до 31 декабря.
Условия применения автоУСН
Некоторые условия для перехода на АУСН:
— численность работников — не более пяти человек;
— годовой доход — не более 60 млн рублей;
— остаточная стоимость основных средств — не более 150 млн рублей;
— ИП или ООО не применяет иные режимы налогообложения (нельзя, например, применять АУСН и классическую упрощёнку вместе);
— расчётные счета должны быть открыты только в уполномоченных банках;
— заработная плата работникам выплачивается только в безналичной форме.
Порядок
Уведомление о переходе на АУСН подают не позднее последнего числа месяца, предшествующего переходу. Это можно сделать:
— через личный кабинет налогоплательщика на сайте ФНС;
— через мобильное приложение уполномоченного банка.
Важно: компания или ИП должны быть зарегистрированы в регионе применения АУСН — смена юридического адреса организации или прописки предпринимателя непосредственно перед выбором этого режима может расцениваться ФНС как необоснованная налоговая миграция.
Ставки налога
Налоговые ставки на АУСН зависят от выбранного объекта налогообложения:
— 8% — при объекте «Доходы»;
— 20% — при объекте «Доходы, уменьшенные на величину расходов».
При объекте «Доходы, уменьшенные на величину расходов» есть минимальный налог в размере 3% от полученного дохода.
Ограничения
Если перейти на АУСН в середине года, то не получится перейти на другой режим в течение 12 месяцев — за исключением случаев утраты права на спецрежим. Например, если перейти на АУСН с 1 апреля 2026 года, то сменить режим на обычную УСН можно только с 1 ноября 2026 года.
Если нарушить условия применения АУСН (например, доход превысит 60 млн рублей или нанят шестой сотрудник), то автоматически с начала месяца нарушения право на АУСН пропадёт. В налоговую нужно подать электронное уведомление об утрате права.