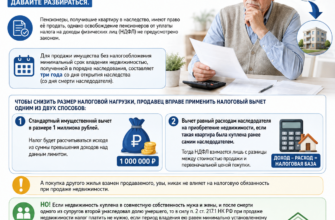
Для расчета НДФЛ доход от продажи жилья сравнивают с кадастровой стоимостью, умноженной на понижающий коэффициент 0,7 (в некоторых регионах коэффициент может быть увеличен местным законом до 1).
Сидоров Петр купил квартиру в 2023 году за 4 млн руб. В январе 2025 года он решил её продать за 5 млн руб. Так как квартира в собственности у Петра была менее 5 лет, он должен заплатить налог.
Петр решил, что налог к уплате будет исчислен с дохода 5 — 4 = 1 млн. рублей., то есть налог по ставке 13% составит 130 тыс руб.
Но Петр забыл учесть кадастровую стоимость квартиры, которая составляет 8 млн руб.
Петру надо сравнить — что больше: 70% кадастровой стоимости или та цена, по которой он продает квартиру. Та сумма, которая больше, и будет налогооблагаемой базой, которую можно уменьшить на вычет (затраты на покупку квартиры или на 1 млн рублей, если бы Петр не смог подтвердить расходы).

70% от 8 млн = 5,6 млн рублей — это больше, чем 5 млн, значит НДФЛ Петр заплатит от суммы 5,6 млн, даже если продаст квартиру за 5 млн руб. Но право на вычет у него остается.
-
- 5,6 млн — 4 млн = 1,6 млн рублей — это налогооблагаемая база.
- Так как база не превышает 2,4 млн рублей, вся сумма облагается по стандартной ставке 13%.
- 1,6 млн * 13% = 208 тыс. руб. — итоговый НДФЛ к уплате.