Сергей К. привык пользоваться кредитной картой — это удобно: купил сейчас, расплатился потом.
Но однажды ему срочно понадобилась крупная сумма наличных, а на дебетовой карте денег не хватало. «Сниму с кредитки, потом верну», — решил он и отправился к банкомату.
Первые проблемы
После снятия наличных Сергей получил СМС: «Операция снятия наличных: 30 000 руб. Комиссия: 3 900 руб.». Он совсем забыл про комиссию — обычно она составляет 2–5% от суммы, но не менее фиксированной платы (300–500 рублей и выше).
Дальше стало ещё хуже. Сергей рассчитывал уложиться в льготный период в 100 дней, но оказалось, что на снятие наличных он не распространяется. Проценты начали капать сразу, причём по повышенной ставке — вместо 25% годовых оказалось 49%. За месяц на 30 000 рублей набежало почти 1 200 рублей процентов.
Из-за высокой финансовой нагрузки Сергей пропустил один платёж. Банк начислил штраф и пени, а кредитная история оказалась испорчена.
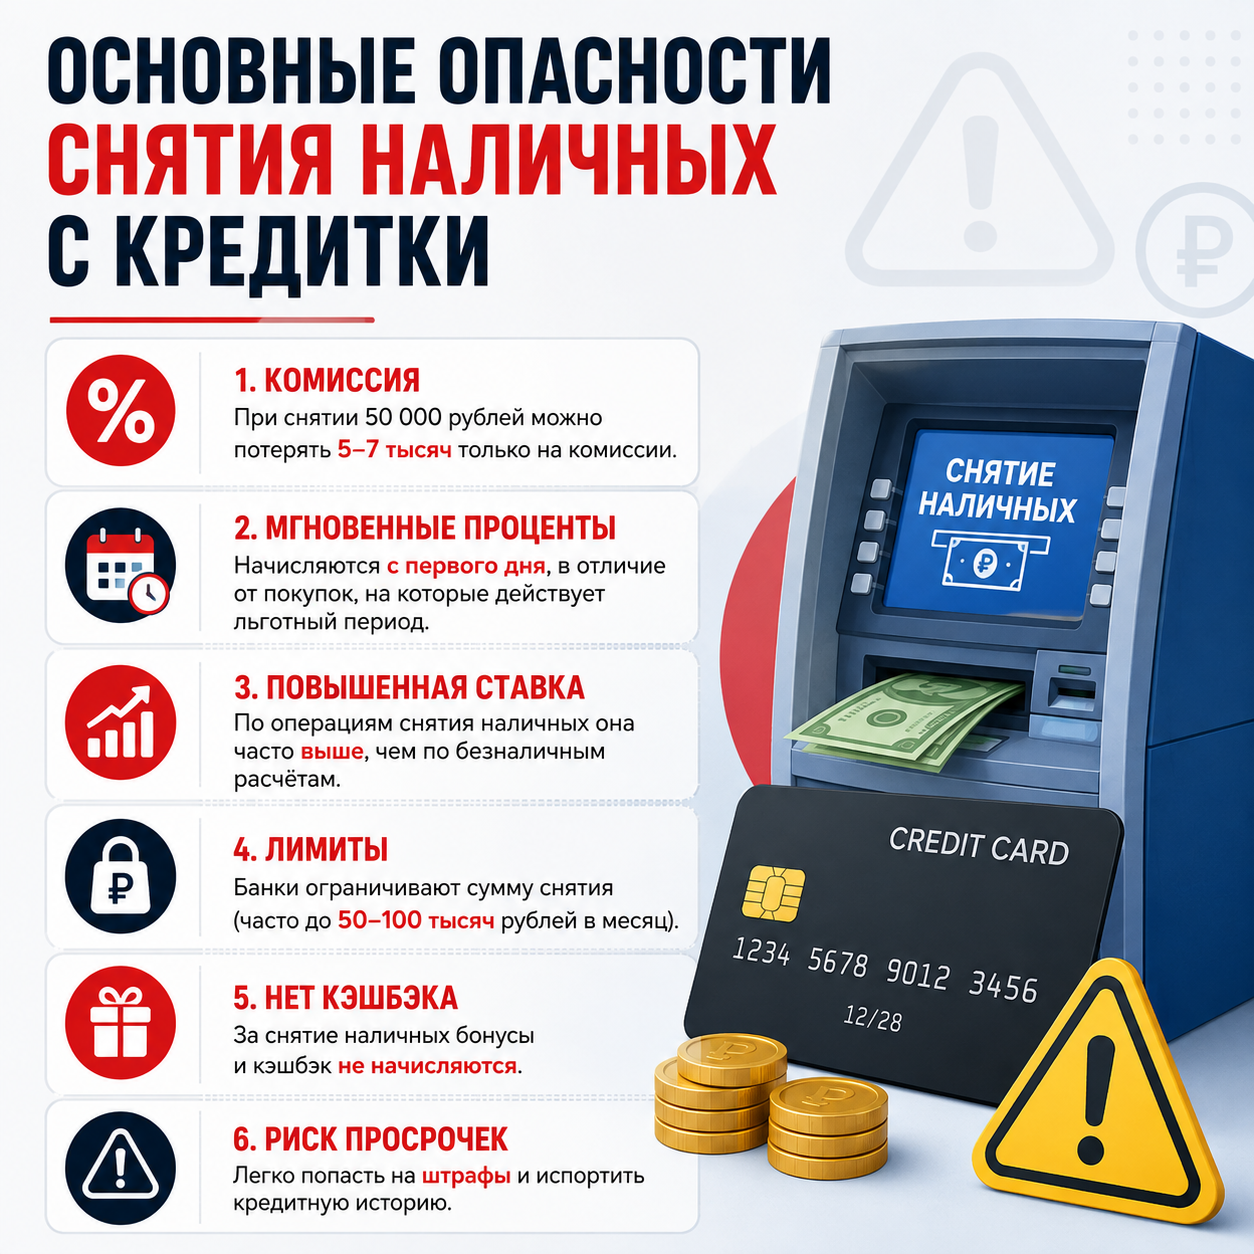
Основные опасности снятия наличных с кредитки
- Комиссия. При снятии 50 000 рублей можно потерять 5–7 тысяч только на комиссии.
- Мгновенные проценты. Начисляются с первого дня, в отличие от покупок, на которые действует льготный период.
- Повышенная ставка. По операциям снятия наличных она часто выше, чем по безналичным расчётам.
- Лимиты. Банки ограничивают сумму снятия (часто до 50–100 тысяч рублей в месяц).
- Нет кэшбэка. За снятие наличных бонусы и кэшбэк не начисляются.
- Риск просрочек. Легко попасть на штрафы и испортить кредитную историю.
Как избежать проблем
Чтобы не повторить ошибку Сергея:
- Изучите договор: проверьте тарифы на снятие наличных, комиссии, ставки и условия льготного периода.
- Используйте карту по назначению — для безналичных покупок, а не для обналичивания.
- Планируйте бюджет: если нужны наличные, возьмите их с дебетовой карты или оформите потребительский кредит — часто это выгоднее.
- Следите за платежами: установите напоминания о минимальных взносах.
- Рассмотрите альтернативы: перевод с дебетовой карты, целевой кредит или овердрафт (если он выгоден).
Снятие наличных с кредитной карты грозит высокими комиссиями, мгновенным начислением процентов и риском попасть в долговую яму. Прежде чем снимать деньги, внимательно изучите условия своей карты и выбирайте более выгодные способы получения наличных.